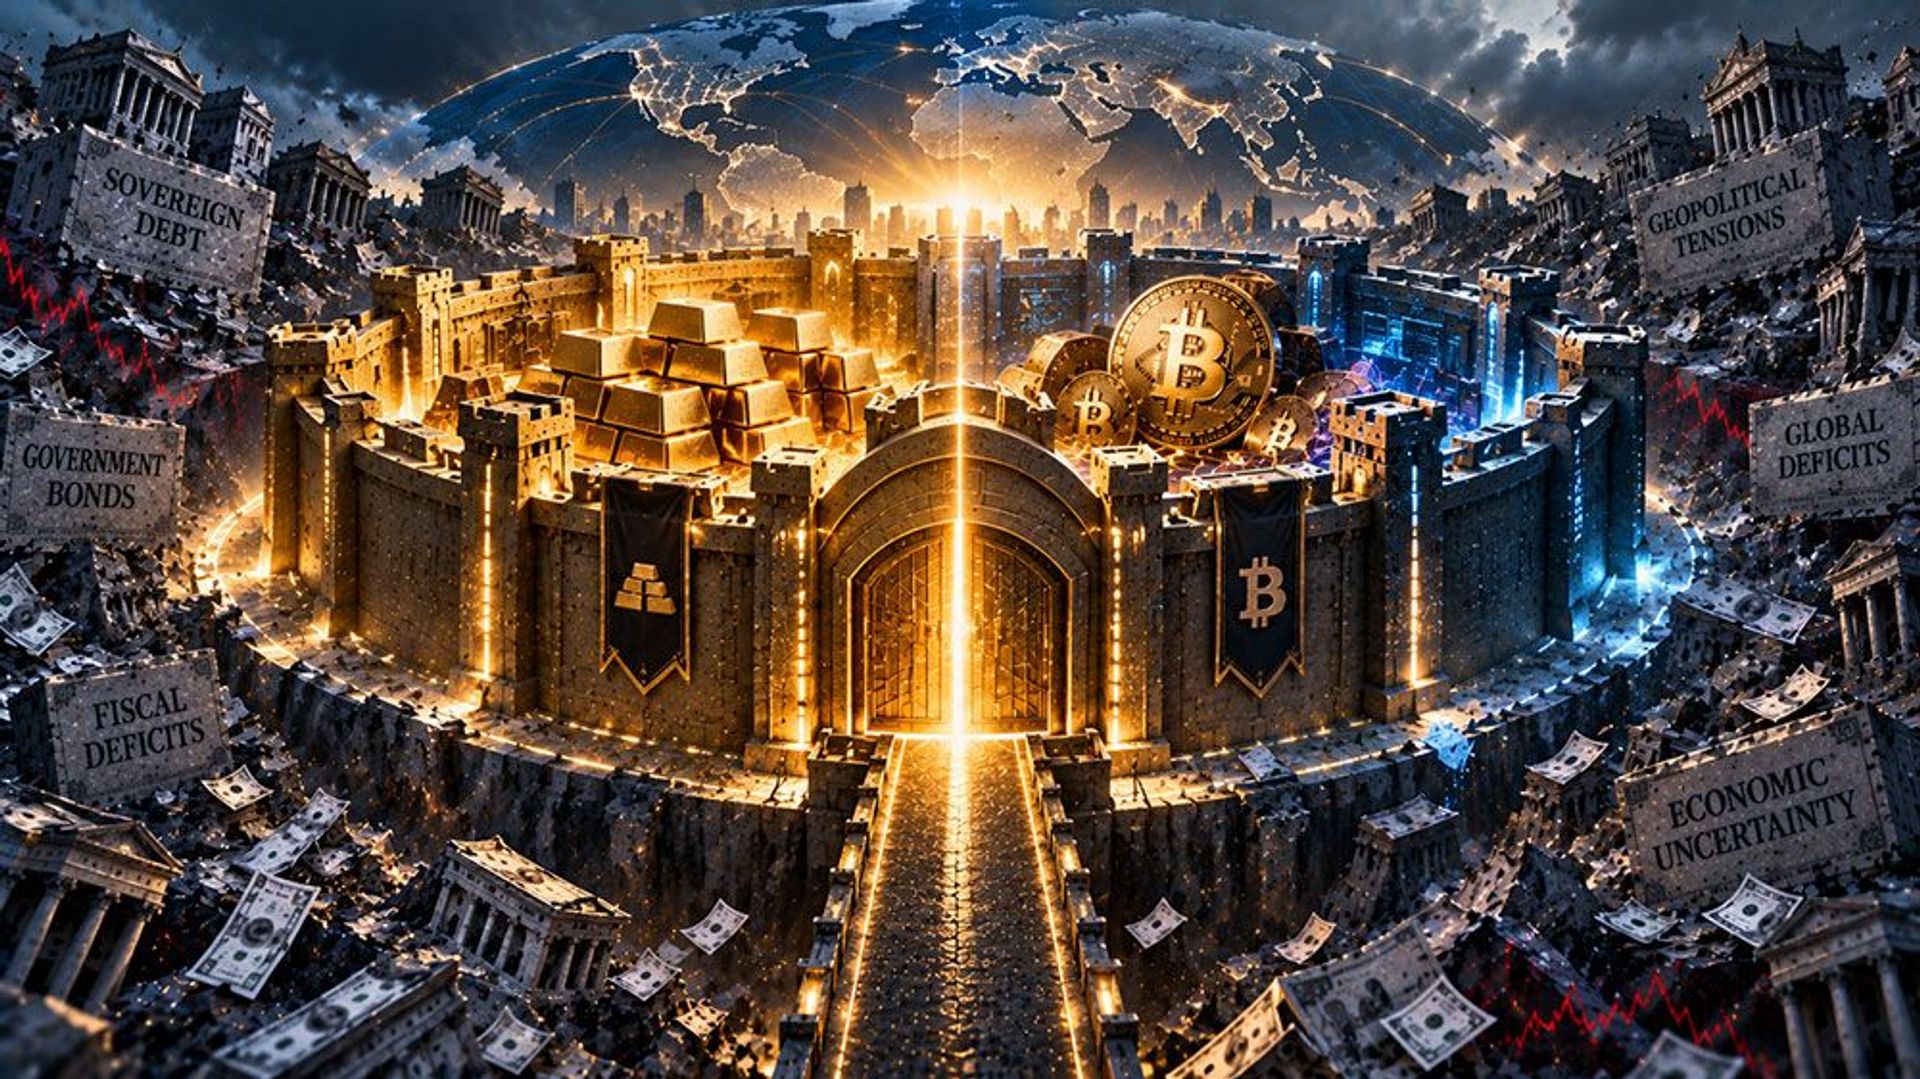
(Kitco 新闻) – 持续的财政赤字、不断上升的公共债务和日益扩大的地缘政治分歧正在迫使投资者重新思考什么是避险资产,一位数字资产高管表示,答案包括黄金和比特币。
全球数字资产投资管理公司3iQ总裁兼首席投资官Tommaso Mancuso在Kitco News的独家评论中表示,关于比特币是否可以取代黄金的长期争论已经过时。相反,机构投资者应该将这两种资产视为更广泛的固体资产配置的补充组成部分。
曼库索指出,2022年至2025年间,各国央行平均每年积累约1000吨黄金,大约是前十年平均水平的两倍。与此同时,比特币通过现货交易所交易基金、企业财务采用和机构参与的增加,已深入主流金融领域。
曼库索表示,一个普遍的担忧是传统主权财富基金的可持续性。最近几周,由于对全球主权债务不可持续增长的担忧,金价一直维持在每盎司 4,300 美元以上,而比特币目前的交易价格则在每盎司 75,000 美元以上。
曼库索解释说,发达经济体正面临结构性债务和持续财政赤字的负担。曼库索援引国际货币基金组织的预测称,2026年G7国家的平均公共债务预计将达到GDP的123.7%。与此同时,地缘政治紧张局势正在增加对资源多元化的需求,并引起人们对主权交易对手风险的更多关注。
曼库索写道:“这种环境加速了人们转向传统主权债务以外的资产。”
虽然谈话中更多地讨论了比特币,但曼库索表示,黄金作为世界上成熟的货币资产占据着独特的地位。
他表示:“历史上,黄金在货币波动时期一直充当储备资产,但人们更多地从类似的角度看待比特币。”
曼库索指出,黄金和比特币具有他所说的相似的“货币 DNA”。两者的供应都有限,可能处于传统主权金融体系之外,并且其价值的很大一部分来自于其维持购买力的感知能力,而不是来自于其工业或交易价值。
然而,他表示,这些相似之处掩盖了投资者如何使用这两种资产的重要差异。
他指出,黄金货币网络已经发展了几个世纪,并得到各国央行和其他机构投资者的支持。报告称,仅独立机构就拥有超过 36,000 吨实物黄金可供支配,价值约 5 万亿美元。
“黄金基本上充当了防御性投资组合的锚,”曼库索说。 “它是抵御系统性冲击和货币贬值的可靠镇流器。”
报告称,历史上黄金的年度波动率约为 12% 至 15%,在现代市场制度下,跌幅很少超过 30%。相比之下,比特币的年度波动率通常在 40% 到 50% 之间,历史跌幅在 70% 到 80% 之间。
曼库索表示,这种差异意味着比特币不应被视为黄金的数字替代品。相反,比特币代表了一个潜在更高且波动性更大的货币网络,而黄金则在坚实的资产配置中提供了稳定性和流动性。
“黄金为投资组合中的硬资产提供了深度的稳定性和流动性,”他说。 “相比之下,如果网络继续扩张,比特币将成为一种具有不对称潜力的高杠杆机器。”
同时,曼库索表示,与数字资产相比,该技术将消除黄金的一些传统缺点。
Tether Gold 和 Pax Gold 等代币化黄金产品允许投资者持有代币化黄金作为抵押品,同时利用区块链结算的优势,包括 24 小时交易、部分所有权以及使用代币化黄金的能力。
该报告指出,到 2026 年初,代币化黄金市场将超过 60 亿美元。尽管这仍然是黄金市场的一小部分,高于 3iQ 引用的约 30 万亿美元,但曼库索认为,这一增长表明这种古老的货币资产正在变得越来越接受加密货币的基础设施。
这一进展还可能解决人们对黄金的长期批评之一:与债券或支付股息的股票不同,英国国债不产生收入,并会产生维护和保险成本。
曼库索指出,代币化黄金可以放置在信贷市场或用作抵押品,让投资者在保持对金属的敞口的同时获利。然而,他警告说,这些回报并不是黄金本身所独有的,它们会产生实物黄金所没有的额外智能合约、交易对手和流动性风险。
最终,曼库索表示,投资者在争论黄金或比特币是否会成为主要的替代货币资产时,可能会问错误的问题。
对于投资组合经理来说,他将黄金描述为“防御锚”,可以为抵御地缘政治冲击和货币压力提供深厚的战略储备。与此同时,比特币代表着“杰出的增长引擎”,为新兴货币网络的持续扩张带来了更高的风险。
曼库索表示,随着公共债务持续上升,对传统财政框架的依赖受到更严格的审查,这两种资产可能在机构投资组合中发挥更重要但截然不同的作用。
他表示:“黄金提供了成熟货币资产的稳定性和流动性,而比特币则对通过扩大市场基础设施和增加机构参与而不断扩大的货币网络产生影响。”
观看直播 贵金属的价格 适用于黄金、白银、铂金和钯金 – 以美元、加元和其他 12 种货币表示。
免责声明: 本文表达的观点仅代表作者个人观点,可能不反映 Kitco Metals Inc. 的观点。作者已尽力确保所提供信息的准确性;但 Kitco Metals Inc. 不这么认为,作者也不能保证这样的准确性。本文仅供参考。该请求不适用于商品、证券或其他金融工具的交换。 Kitco Metals Inc. 和本文作者对因使用本出版物而造成的任何损失和/或损害不承担任何责任。