在今天的 Finshots 中,我们解释了美国财政部正在对债券做什么,以及为什么它看起来不像。

喜欢我们的洞察力吗?将 Finshots 添加为 Google 上的首选资源 ⭐
但在我们开始之前,先快速概述一下。当您成为父母后,保险就不再是可选的。
这是你想要解决但却抽不出时间去解决的一件事。而且等待的时间越长,它就变得越昂贵和复杂。
我们 为期2天的保险大师班 帮助您决定购买什么、需要多少保险以及如何避免常见错误。
📅周二, 9 月 15 日 在 18-30日: 人寿保险
📅周三, 9 月 16 日 在 18-30日: 健康保险
只剩下几个地方了。 👉🏽 单击此处预订您的位置。
现在,进入今天的故事。
故事
上个月, 美国财政部宣布 它将扩大其长期债券回购计划。
但这并不是什么新鲜事。该基金继续购买债券。不同的是,这次他表示要将采购量翻倍。因此,如果它通常每周购买价值 20 亿美元的长期债券,那么现在它将在几个月内回购 40 亿美元或更多。
我们说“更多”是因为30年期国债收益率(利率) 上个月达到5.31%这是自 2008 年金融危机前以来的最高水平。由于这些收益影响了整个美国经济的借贷成本,财政部长斯科特·贝森特 (Scott Bessent) 已表示将采取更多提款措施,以帮助降低借贷成本。
基本上,当长期债券有大量买家时,债券价格就会上涨,收益率就会下降。这是因为债券价格和收益率往往朝相反方向变动。如果价格上涨,收益率就会下降。如果价格下跌,产量就会增加。
财政部认为,更大规模的回撤将降低收益率,并为较旧、期限较长的债券提供流动性,这可能会使交易变得更加困难。逻辑很简单。随着新债券的出现,投资者将注意力集中在它们上,而旧债券的交易量则减少。因此,随着旧国债的买家和卖家减少,市场的流动性就会降低。
该公告立即将30年期债券的收益率下调至5.19%。
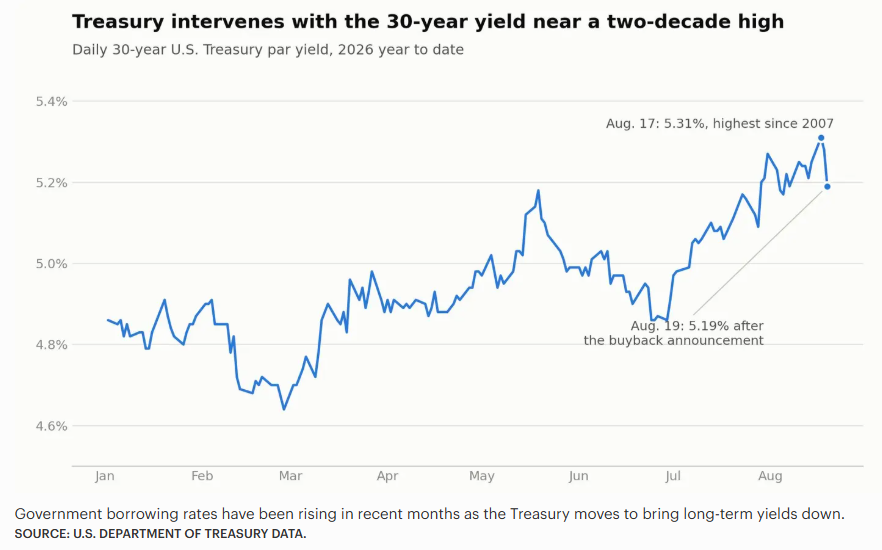
但上周,当宣布较大撤资的实际规模时,30年期债券 收入增长至5.29%。这是因为投资者预计美国财政部将回购至少100亿美元的长期债券。但实际金额只有60亿美元。
当然,这比财政部承诺的40亿美元还要多。但事情是这样的。由于全球不确定性,包括对关税和美伊战争导致的通货膨胀的担忧,以及油价每桶上涨 100 美元,债券收益率也有所上升。因此投资者认为财政部将购买比承诺更多的长期债券。当这种情况没有发生时,产量再次增加。
到目前为止我们告诉你的只是背景。但回购预期并不是 30 年期国债收益率再次上升的唯一原因。还有更多。那么让我们来分解一下。
首先,让我们从美国财政部和美联储这两个机构如何影响利率开始,而利率又决定美国或间接世界各地的借款人为抵押贷款、债券和私人债务等长期贷款支付的金额。
美联储(Fed)是美国的中央银行。其主要任务之一是确定银行间相互贷款的目标利率。这是一个遍布整个经济的数字,因为信用卡、商业贷款和储蓄账户等其他利率都是根据这个数字定价的。因此,当美联储提高或降低利率时,它会影响各地的借贷成本。
但美联储还有另一种工具可供使用:量化宽松(QE)。这是美联储创造新货币并用其购买长期债券的时候。
美国财政部肩负着完全不同的使命。它是政府的会计师和借款人。它不设定利率。相反,它控制政府如何借钱来资助其支出。其工具包括决定发行多少债务、发行期限——例如短期票据或长期债券,有时还回购一些旧债券。
现在,其发行的债券被认为是世界上最安全(几乎无风险)的投资之一,并得到美国政府的信任和信用支持。而且因为它们被认为非常安全,所以它们提供相对较低的利率。这意味着国债收益率会影响住房和企业贷款等项目。因此,当贷款人为这些贷款定价时,他们会考虑:
国债收益率(无风险利率)+利差,以补偿向这些借款人放贷的额外风险。
这就是为什么美国财政部想要回购旧债券——以支持债券价格、降低收益率,进而降低借贷成本。
但请记住,与实施量化宽松的美联储不同,财政部无法创造新货币。因此,它用于赎回的每一美元都必须来自它在其他地方节省的钱。
考虑到这一点,让我们将此机制应用于当前的情况。该基金购买长期旧债券(剩余 10 至 30 年)以改善流动性。这应该会导致产量下降。但这些钱从哪里来呢?
嗯,它不能像美联储那样印新钱。因此,它必须从其他地方借钱,例如通过发行短期国库券。对短期票据的更大依赖意味着财政部必须继续以市场要求的新速度为其再融资。因此,如果短期利率上升,借贷成本也会上升。
这意味着它并没有真正解决问题。它只是将一种贷款类型改为另一种类型。因此,尽管在宣布购买更多国债后收益率立即下跌(主要是由于投资者的预期),但它不会对降低利率产生太大作用。
还有一件事:这次所谓的较大采购的规模。听着,我们知道这是一件大事。但仔细一看,它确实很小。想一想。整个10至30年期美国国债市场都是财政部的目标 价值约5.5万亿美元。上周的采购额为 60 亿美元。如果你算一下,那就是整个长期债券市场的 0.1%。
这就像只花 10 美元就试图改变价值 10,000 美元的东西的价格。
这里的逻辑很简单。债券价格和收益率根据供需变化。养老基金、外国政府、银行、共同基金和任何其他买卖美国债券的人之间每天都会发生数百万笔交易。因此,那些买家现在担心的事情——比如通胀担忧、油价等——将影响更多的买卖,而这比 60 亿美元的购买所能抵消的还要多。也就是说,从数学上来说, 这次购买量很小 超越市场上其他人的表现。
那么,您会问,什么可以按照美国政府的意图降低收益率呢?
是的,有 三种主要方式 使用
首先,政府可以解决导致产出上升的问题,例如供应短缺导致通胀上升,以及不断增加的预算赤字推高美国债务。这笔贷款现已可用 40万亿美元或GDP的123%。
其次,最有力的选择是量化宽松,即美联储用新创造的货币购买债券,从而提振需求并压低收入。但需要注意的是,新资金也会提高通胀。
第三,经济本身可以改变。如果投资者预计增长放缓或通胀下降,收益率通常会下降。目前,真正的希望是美伊战争能够结束并减少霍尔木兹海峡供应中断,尤其是石油供应。
否则,围绕它分散信贷可能只会降低收益率预期,然后再次提高收益率预期,不会起到任何作用。
直到那时……
如果您喜欢这个故事,请考虑与您的朋友、家人、同事甚至陌生人分享。 WhatsApp, 领英或者 X。
另外,如果您是一个喜欢关注商业和金融世界的人, 点击订阅 如果你还没有。如果您已经是客户,谢谢!也许将此发送给喜欢我们的故事但尚未找到我们的人。